Domain ausbildung-werbekauffrau.de kaufen?
Wir ziehen mit dem Projekt
ausbildung-werbekauffrau.de um.
Sind Sie am Kauf der Domain
ausbildung-werbekauffrau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildung-werbekauffrau.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duden Vorlagensammlung - Bewerbung-AusbildungDuden veröffentlicht neue Bewerbungsvorlagen für Ausbildungssuchende 2025 Bewerbungsvorlagen sind ein entscheidender Faktor für den Erfolg bei der Ausbildungsplatzsuche. Duden, eine der vertrauenswürdigsten Quellen für Sprachrichtlinien in Deutschland, hat nun eine umfassende Sammlung von 39 Vorlagen aus dem Duden-Praxis-Ratgeber "Bewerben für die Ausbildung" veröffentlicht. Diese neuen Bewerbungsvorlagen für 2025 bieten Ausbildungssuchenden professionelle Unterstützung in einer zunehmend wettbewerbsorientierten Bewerbungslandschaft. Die Sammlung enthält alle wesentlichen Komponenten für eine vollständige Bewerbung, darunter Vorlagen für das Deckblatt, das Anschreiben, die Initiativbewerbung, den Lebenslauf und den Nachfassbrief. Besonders praktisch für Bewerber ist, dass diese Bewerbungsvorlagen ausbildungsspezifisch gestaltet wurden und somit genau auf die Bedürfnisse von Berufseins...4,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Judo - Trainer C-AusbildungJudo - Trainer C-Ausbildung , Das vorliegende Buch enthält das Grundgerüst für die Ausbildung von Trainern im Deutschen Judo-Bund e.V. Diese Materialien stellen, ergänzt mit den Themen der Ausbildung, eine Handreichung dar, die die angehenden Judotrainer mit dem notwendigen Prüfungswissen versorgt. Das Buch wurde durchweg von Fachleuten entwickelt, die um die Anforderungen der Trainerpraxis wissen und ihre bewährten Lösungen und Erfahrungen weitergeben. Alle relevanten Themen der Prüfung und der späteren Praxis eines Judotrainers werden erörtert. Dabei handelt es sich zum Beispiel um die Organisation, Vorbereitung und Durchführung von Kursen, die Möglichkeiten der verschiedenen Übungsformen von Techniken und wie diese sinn- und altersgerecht vermittelt werden können. Außerdem widmet sich dieses Buch auch den medizinischen Aspekten eines Judotrainings. Es werden Themen wie die allgemeine Fitness, Auswirkungen auf den Stütz- und Bewegungsapparat sowie die Verletzungsprophylaxe abgehandelt. Ein weiterer relevanter Gesichtspunkt der Trainer-C-Ausbildung ist die richtige Motivation der Schüler. Auch die rechtlichen und finanziellen Fragen eines Trainers werden in diesem Buch erläutert. Alle behandelten Themen werden durch Beispiele, prägnante Merksätze, mögliche Vermittlungsmethoden und Fragen noch einmal vertieft. , Zündkondensatoren > Zünd- & Glühanlagen , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20210719, Produktform: Kartoniert, Redaktion: Deutscher Judo Bund, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 364, Abbildungen: 41 farbige Abbildungen, 223 farbige Fotos, 10 farbige Tabellen, Keyword: deutscher judo bund; djb; judo trainer; judo training; judoka; judotrainer; praxis; prüfung; prüfungswissen; trainerausbildung; training; trainingsbuch, Fachschema: Budo / Judo~Judo, Warengruppe: HC/Kampfsport/Selbstverteidigung, Fachkategorie: Judo, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 239, Breite: 165, Höhe: 22, Gewicht: 846, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
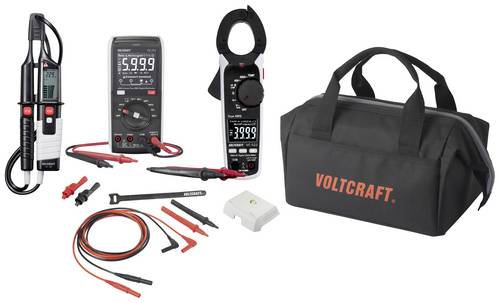
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duden Vorlagensammlung - Bewerbung-AusbildungDuden veröffentlicht neue Bewerbungsvorlagen für Ausbildungssuchende 2025 Bewerbungsvorlagen sind ein entscheidender Faktor für den Erfolg bei der Ausbildungsplatzsuche. Duden, eine der vertrauenswürdigsten Quellen für Sprachrichtlinien in Deutschland, hat nun eine umfassende Sammlung von 39 Vorlagen aus dem Duden-Praxis-Ratgeber "Bewerben für die Ausbildung" veröffentlicht. Diese neuen Bewerbungsvorlagen für 2025 bieten Ausbildungssuchenden professionelle Unterstützung in einer zunehmend wettbewerbsorientierten Bewerbungslandschaft. Die Sammlung enthält alle wesentlichen Komponenten für eine vollständige Bewerbung, darunter Vorlagen für das Deckblatt, das Anschreiben, die Initiativbewerbung, den Lebenslauf und den Nachfassbrief. Besonders praktisch für Bewerber ist, dass diese Bewerbungsvorlagen ausbildungsspezifisch gestaltet wurden und somit genau auf die Bedürfnisse von Berufseins...4,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Judo - Trainer C-AusbildungJudo - Trainer C-Ausbildung , Das vorliegende Buch enthält das Grundgerüst für die Ausbildung von Trainern im Deutschen Judo-Bund e.V. Diese Materialien stellen, ergänzt mit den Themen der Ausbildung, eine Handreichung dar, die die angehenden Judotrainer mit dem notwendigen Prüfungswissen versorgt. Das Buch wurde durchweg von Fachleuten entwickelt, die um die Anforderungen der Trainerpraxis wissen und ihre bewährten Lösungen und Erfahrungen weitergeben. Alle relevanten Themen der Prüfung und der späteren Praxis eines Judotrainers werden erörtert. Dabei handelt es sich zum Beispiel um die Organisation, Vorbereitung und Durchführung von Kursen, die Möglichkeiten der verschiedenen Übungsformen von Techniken und wie diese sinn- und altersgerecht vermittelt werden können. Außerdem widmet sich dieses Buch auch den medizinischen Aspekten eines Judotrainings. Es werden Themen wie die allgemeine Fitness, Auswirkungen auf den Stütz- und Bewegungsapparat sowie die Verletzungsprophylaxe abgehandelt. Ein weiterer relevanter Gesichtspunkt der Trainer-C-Ausbildung ist die richtige Motivation der Schüler. Auch die rechtlichen und finanziellen Fragen eines Trainers werden in diesem Buch erläutert. Alle behandelten Themen werden durch Beispiele, prägnante Merksätze, mögliche Vermittlungsmethoden und Fragen noch einmal vertieft. , Zündkondensatoren > Zünd- & Glühanlagen , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20210719, Produktform: Kartoniert, Redaktion: Deutscher Judo Bund, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 364, Abbildungen: 41 farbige Abbildungen, 223 farbige Fotos, 10 farbige Tabellen, Keyword: deutscher judo bund; djb; judo trainer; judo training; judoka; judotrainer; praxis; prüfung; prüfungswissen; trainerausbildung; training; trainingsbuch, Fachschema: Budo / Judo~Judo, Warengruppe: HC/Kampfsport/Selbstverteidigung, Fachkategorie: Judo, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 239, Breite: 165, Höhe: 22, Gewicht: 846, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.